


オーストラリア留学・ワーホリのクレジットカードおすすめ|2026年最新版
- 2025年12月25日
- 留学ガイド
オーストラリアへの留学やワーキングホリデーを控えて、「クレジットカードはどれを作ればいいのか」「現金はどのくらい持っていけばいいのか」と迷っていませんか。オーストラリアは日本よりもキャッシュレス化が進んでいて、カードの選び方ひとつで現地での生活のしやすさが変わります。
そして2026年10月1日、その前提が大きく動きました。オーストラリアで買い物をすると当たり前のようにかかっていたカード手数料(サーチャージ)が、原則としてなくなりました。ただし「手数料ゼロ」になったわけではありません。日本のカード会社が請求する海外事務手数料は残り、しかも各社が2024年から2025年にかけて3%台へ引き上げています。
この記事では、10月からの手数料廃止で何が変わり、何が変わらなかったのかをRBA(オーストラリア準備銀行)とACCC(オーストラリア競争・消費者委員会)の公表資料にもとづいて整理します。そのうえで、海外事務手数料まで含めたカードの選び方と比較、そして多くの記事が触れていない「カードの付帯保険は最長90日しかない」という落とし穴まで解説します。
読み終えたあとで迷うところがあれば、記事の最後からいつでも無料相談を受け付けています。「カードも保険もまだ何も決めていない」という段階でかまいません。
カードも保険もまとめて、渡航前の準備をご相談ください!
オーストラリアのキャッシュレス事情
オーストラリアでは現金を使う場面が年々減っています。カフェでのコーヒー1杯、スーパーの買い物、公共交通機関、週末のマーケットの屋台まで、ほとんどがカードのタッチ決済で完結します。財布を出さずにスマホだけで一日過ごすことも珍しくありません。
「CASH ONLY(現金のみ)」の店を見かけることはかなり少なくなり、むしろ逆に「CARD ONLY(カードのみ)」を掲げる店が増えました。現金しか持っていないと支払えない、という場面が現実に起こります。RBAによると、消費者の支払いに占める現金の割合は2007年の約70%から2025年には約15%まで下がっています。
とはいえ、到着直後の空港からの移動や、シェアハウスの少額のやりとりなど、現金があると助かる場面は残ります。日本を出る前にAU$100〜200ほどを両替しておき、その後はカードを主役にする、という組み立てが現実的です。
2026年10月1日、カード手数料(サーチャージ)が廃止に
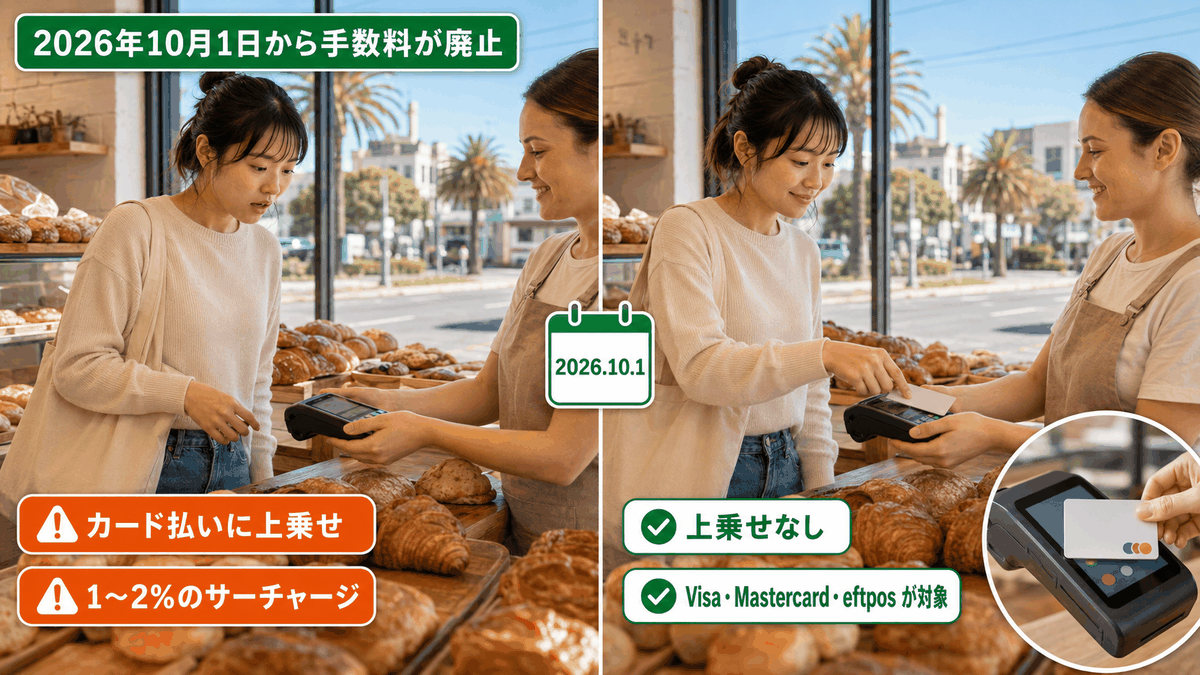
オーストラリアで生活していると、レジで「カード払いは1.5%の手数料がかかります」と言われる場面がよくありました。この上乗せがサーチャージです。RBAは2026年3月に公表した結論文書でこの仕組みの見直しを決め、2026年10月1日に施行されました。
| 時期 | 変わること |
|---|---|
| 2026年10月1日 (施行済み) |
eftpos・Mastercard・Visaのデビット/プリペイド/クレジットでサーチャージが廃止。American Express・JCB・UnionPayも同日付で自主的に撤廃。あわせて国内発行カードのインターチェンジ手数料の上限を引き下げ(消費者向けクレジット0.8%→0.3%、デビット10セント→8セント) |
| 2027年1月30日まで | 決済事業者が、インターチェンジ引き下げ分を加盟店にどれだけ還元したかを初めて公表 |
| 2027年4月1日 | 海外発行カード(日本発行カードを含む)のインターチェンジ手数料に上限1.0%を新設。加盟店の明細に国内発行/海外発行の内訳表示も始まる |
| 2026年末〜2027年半ば | RBAが、Amexなどの3者間ネットワーク・BNPL・モバイルウォレットを対象とする新しい規制レビューの優先課題を公表し、本格的な協議に入る予定 |
| ※出典:RBA「Review of Merchant Card Payment Costs and Surcharging – Conclusions Paper」(2026年3月)第8章、RBA「Review of Payments System Regulation」Issues Paper(2026年6月) | |
何がなくなったのか
RBAが規制対象として指定しているのは、eftpos・Mastercard・Visaの3つのネットワークです。デビットカード、プリペイドカード、クレジットカードのいずれも含まれます。10月1日以降、これらで支払ったときに加盟店が客に手数料を上乗せすることはできなくなりました。Apple PayやGoogle Payでスマホをかざして払う場合も、中身がVisaやMastercardのカードなら同じ扱いです。
さらに、RBAの規制対象ではないAmerican Expressも、自主的に10月1日からサーチャージを撤廃しました(RBAのFAQ、ACCCの案内)。JCBとUnionPayも同日付で撤廃に足並みを揃えたことが、Westpacの加盟店向け案内などで告知されています。
RBAの試算では、オーストラリアで年間に支払われていたカードのサーチャージは合計で約18億豪ドル、そのうち約16億豪ドルを消費者が負担していました。留学生やワーホリの方にとっても、毎日の小さな支払いに乗っていた1〜2%が消えたという意味で、体感できる変化です。
💡 「RBAが禁止した」わけではありません
正確には、RBAがサーチャージを直接禁止したのではありません。これまでRBAは、カードネットワークが加盟店に「サーチャージを課してはいけない」というルールを課すことを禁じていました。今回はその禁止を解除しました。
そのうえでeftpos・Mastercard・Visaが自らの規約で上乗せを禁止し、Amexなども追随した、という形です。そのため取り締まるのは各カードネットワークと決済事業者で、ACCCではありません。
なくならなかった手数料
「手数料が全部なくなった」と思っていると、レシートを見て驚く場面があります。今回廃止されたのは、カードで払うことを理由にした上乗せだけです。
⚠ 10月以降も残るもの
① カフェやレストランの週末・祝日サーチャージ(ACCCが引き続き課してよいと明記)
② 予約料(booking fee)やサービス料など、支払い方法と関係のない手数料
③ Diners Clubと後払い決済(Afterpay・ZipなどのBNPL)のサーチャージ
④ 日本のカード会社が請求する海外事務手数料(後述)
週末・祝日サーチャージについては、RBAも結論文書で「支払い方法に起因しない上乗せは今回の見直しの範囲外」としています。日曜にカフェで10〜15%上乗せされるのは、10月以降も変わりません。一方で、ACCCはカードのサーチャージを別の名目に言い換えて取ることは誤解を招く行為にあたりうると警告しています。
お店の値上げはあるのか
あります。RBA自身が、これまでサーチャージをしていた加盟店(全体の約16%)はカードの受け入れコストを賄うために表示価格を上げる可能性があると見込んでいます。ただし、その場合もこれまでサーチャージとして払っていた分が定価に移るだけなので、支払う総額は大きくは変わらない、というのがRBAの整理です。
ACCCの案内には分かりやすい例があります。60ドルのヘアカットに1%のサーチャージをかけていた美容室が、カードコストを価格に入れるなら60.60ドルになります。ところが光熱費や人件費も上がったので65ドルに値上げした場合、「カード手数料の廃止が理由」と説明するのは誤解を招く表示にあたります。値上げ自体は自由ですが、理由の説明にはルールがある、ということです。
なお、もともとサーチャージをしていなかった多くの店にとっては、10月1日に国内カードのインターチェンジ手数料が下がったことで、むしろ決済コストが下がっています。
日本発行のカードはどうなったのか
結論から言うと、日本で発行したVisa・Mastercardでも、10月1日以降はお店のサーチャージがかからなくなりました。サーチャージは加盟店が支払いの場で客に上乗せする手数料であり、カードがどの国で発行されたかは関係がないからです。
ただし、名前の似た手数料が3つあり、ここが一番混同されやすいところです。誰が誰に払うものかで整理すると、違いがはっきりします。
| 手数料 | 誰が誰に払うか | 留学生の負担 | 2026年10月以降 |
|---|---|---|---|
| カード・サーチャージ | 客 → お店(レジで上乗せ) | 直接かかる(1〜1.5%程度) | 廃止 |
| インターチェンジ手数料 | お店側 → カード発行会社 | 直接はかからない。お店のコストとして商品価格に含まれる | 国内カードは引き下げ済み。海外発行カードは2027年4月から上限1.0% |
| 海外事務手数料 | カード会員 → 日本のカード会社 | 直接かかる(1.60〜3.85%程度) | 変わらない。各社が2024〜2025年に値上げ済み |
| ※海外事務手数料の率はカード会社・国際ブランドごとに異なります。最新の率は各社の公式ページでご確認ください。 | |||
実はサーチャージより大きいのが海外事務手数料です。三井住友カードはVisa・Mastercardで3.63%、エポスカードはVisaで3.85%(2025年7月に2.20%から引き上げ)です。一方、イオンカードはVisa・Mastercardとも1.60%に据え置かれています。現地で月10万円分をカードで払うと、3.85%なら3,850円、1.60%なら1,600円。レジで消えた1.5%より、カード選びで変わる差のほうが大きいということです。
📌 2027年4月からは日本発行カードの「受け入れコスト」が下がります
日本発行カードをオーストラリアの店で使うと、店側は国内カードよりずっと高いインターチェンジ手数料を負担しています。RBAによると、海外発行カードの取引は全体の約3%にすぎないのに、加盟店が払うインターチェンジ総額の約20%を占めていました。平均料率は約1.75%で、国内カードの3倍以上です(RBA結論文書 第3章)。
2027年4月1日からはこれに一律1.0%の上限が設けられます。私たちが払う金額が直接変わるわけではありませんが、日本のカードを受け入れる店側の負担が軽くなる方向の変更です。
国際ブランドはVisaかMastercardの2択
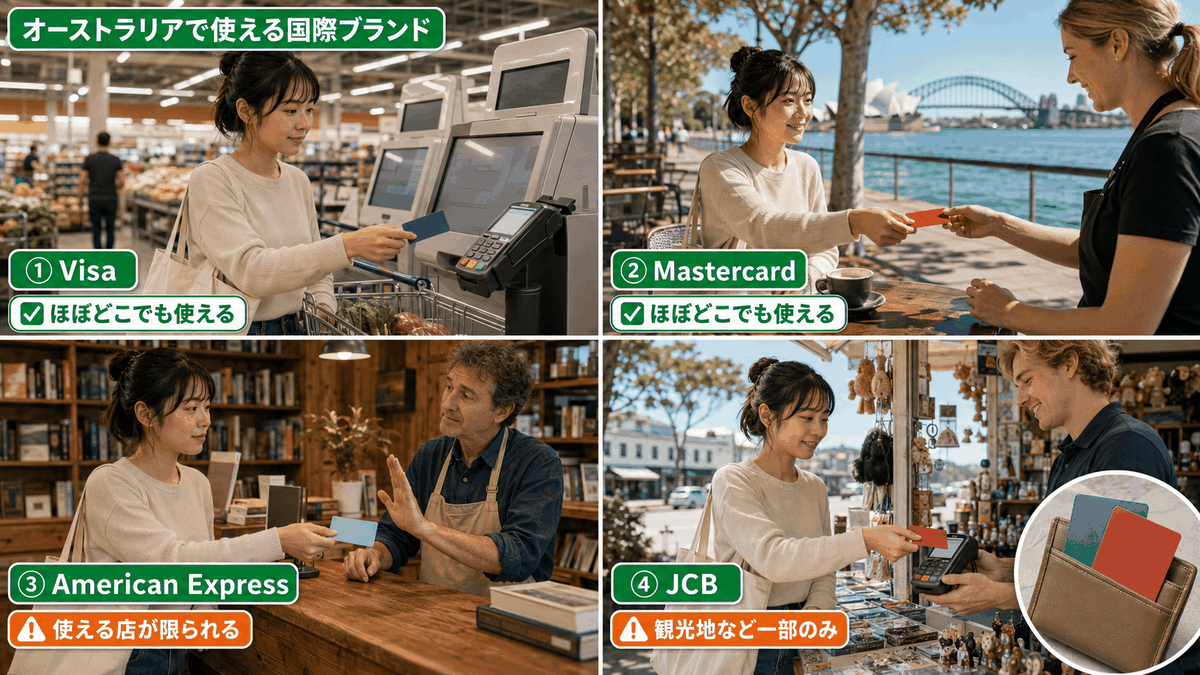
オーストラリアで使うカードの国際ブランドは、実質的にVisaとMastercardの2択です。10月からはAmexやJCBもサーチャージを撤廃したので、手数料面の差はなくなりました。それでも2択と言えるのは、使える店の数がまったく違うからです。
| 国際ブランド | オーストラリアでの使いやすさ | サーチャージ (2026年10月1日〜) |
留学・ワーホリでの位置づけ |
|---|---|---|---|
| Visa | ほぼどこでも使える | 廃止(RBAの規制による) | メインの1枚に最適 |
| Mastercard | ほぼどこでも使える | 廃止(RBAの規制による) | 2枚目として持つと安心 |
| American Express | 大手チェーンが中心。個人経営の店では使えないことが多い | 廃止(Amexの自主対応) | メインには不向き。3枚目の位置づけ |
| JCB | 日本人向けの店舗や一部の観光施設に限られる | 廃止(JCBの自主対応) | これ1枚での生活は現実的でない |
| ※eftposはオーストラリア独自のデビットネットワークで、現地の銀行口座に紐づくデビットカードで使います。日本発行のカードでは利用できません。Diners ClubとBNPLは引き続きサーチャージの対象になりえます。 | |||
Visaで1枚、Mastercardで1枚。この2枚を持っていくのが、留学・ワーホリの標準的な構成です。同じブランドで2枚持っても、そのブランドがシステム障害を起こしたときに両方止まります。ブランドを分けておくことが、そのまま保険になります。
見落とされがちな「付帯保険は最長90日」問題
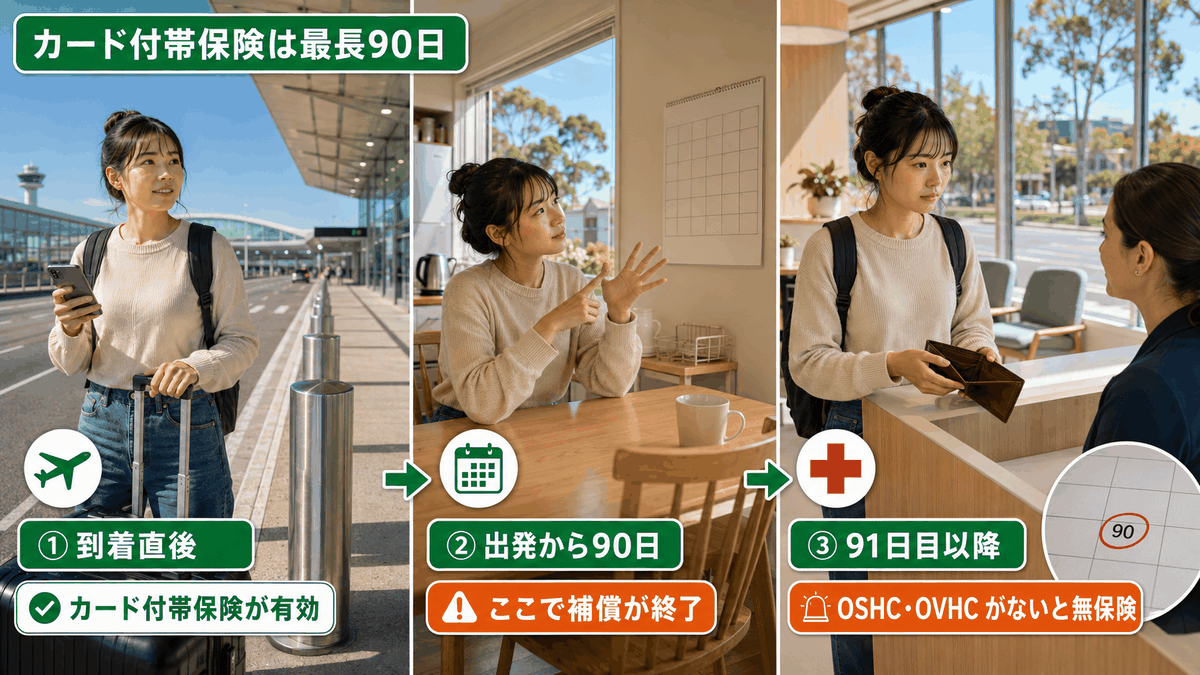
クレジットカードを選ぶとき、多くの方が「海外旅行保険が付いているか」を気にされます。ここに、留学・ワーホリでは決定的な落とし穴があります。
日本発行カードの海外旅行傷害保険は、出発から最長90日というものがほとんどです。エポスカードもライフカードも、公式に「出発日から90日間」と明記しています。留学もワーホリも90日を超える滞在が普通ですから、91日目以降は補償が切れた状態になります。
⚠ カードの付帯保険は、留学保険の代わりにはなりません
① 学生ビザ(subclass 500)では、滞在期間をカバーするOSHC(留学生健康保険)への加入がビザの条件になっています。
② ワーキングホリデービザではOSHCのような義務はありませんが、オーストラリアの医療費は高額で、OVHC(一時滞在者向け保険)なしでの滞在は現実的ではありません。
③ カードの付帯保険は、到着直後の数か月をカバーする補助と考えてください。メインの保険にはなりません。
もうひとつ注意したいのが「自動付帯」と「利用付帯」の違いです。自動付帯はカードを持っているだけで保険が有効になりますが、利用付帯は航空券や空港までの交通費などをそのカードで決済してはじめて有効になります。近年は利用付帯への切り替えが進んでいて、自動付帯のカードはかなり少なくなりました。
⚠ 学生専用ライフカードの海外旅行傷害保険は廃止されました
「学生専用ライフカードは自動付帯だから留学に最適」という紹介をしている記事がいまも多く残っていますが、これは古い情報です。
ライフカードは付帯保険の内容を改定し、2026年3月31日以降に日本を出発する場合、学生専用カードの海外旅行傷害保険は廃止されました。保険目的でこのカードを選ぶ理由はなくなっています。
保険そのものの選び方は、オーストラリア留学・ワーホリの保険比較|OSHC・OVHCの選び方で詳しく解説しています。カードとあわせてご確認ください。
留学・ワーホリ向けクレジットカード比較
ここまでを踏まえて、留学・ワーホリで実際に使える組み合わせを比較します。サーチャージがなくなった今、カード選びで差がつくのは付帯保険と海外事務手数料の2点です。付帯保険は2026年9月時点、海外事務手数料は2026年10月時点で各社が公表しているものです。
| カード | 年会費 | 海外事務手数料 | 海外旅行傷害保険(2026年9月時点) | 留学・ワーホリでの使いどころ |
|---|---|---|---|---|
| エポスカード(Visa) | 無料 | 3.85% | 利用付帯/出発から最長90日 傷害治療200万円・疾病治療270万円・賠償責任3,000万円・携行品損害100万円 |
付帯保険を目的とした1枚。航空券をこのカードで払って保険を有効にする |
| 三井住友カード(NL) (Visa/Mastercard) |
永年無料 | 3.63% | 利用付帯/最高2,000万円 入会後に補償内容の変更も可能 |
保険用の選択肢。満18歳以上(高校生を除く)が対象 |
| イオンカード (Visa/Mastercard) |
無料 | 1.60% | 本記事では比較対象外(公式ページでご確認ください) | 現地での日常決済用。海外事務手数料が主要カードの中で最も低い水準 |
| 学生専用ライフカード | 無料 | — | 2026年3月31日以降は廃止 | 保険目的で選ぶ理由はなくなった。作るなら別の特典で判断を |
| Wiseデビットカード | 月額・年会費なし 実物カード発行1,200円 |
—(両替手数料は通貨ごとに異なる) | なし | 両替と現地ATM用。40通貨に対応し、月25,000円までATM出金が無料 |
| ※年会費・手数料率・補償内容・特典は変更されることがあります。お申し込み前に必ず各カード会社の公式ページで最新の内容をご確認ください。 | ||||
おすすめは、役割を分けた3枚構成です。1枚目はエポスカード(Visa)を保険用として持ち、航空券の支払いに使って付帯保険を有効にします。2枚目はイオンカードのMastercardを日常決済用にして、現地での買い物の海外事務手数料を1.60%に抑えます。これでVisaとMastercardにブランドも分散できます。そこにWiseを足し、両替と現地ATMでの出金をまかなう形です。
三井住友カード(NL)は付帯保険の内容を選べるのが強みなので、エポスの代わりに保険用として使うのも選択肢です。ただし海外事務手数料は3.63%なので、現地での日常決済には向きません。いずれも年会費がかからないので、渡航前に作っておいて損がありません。
カード・保険・お金の準備、まとめてご相談いただけます!
クレジット・デビット・Wise・現地口座の使い分け
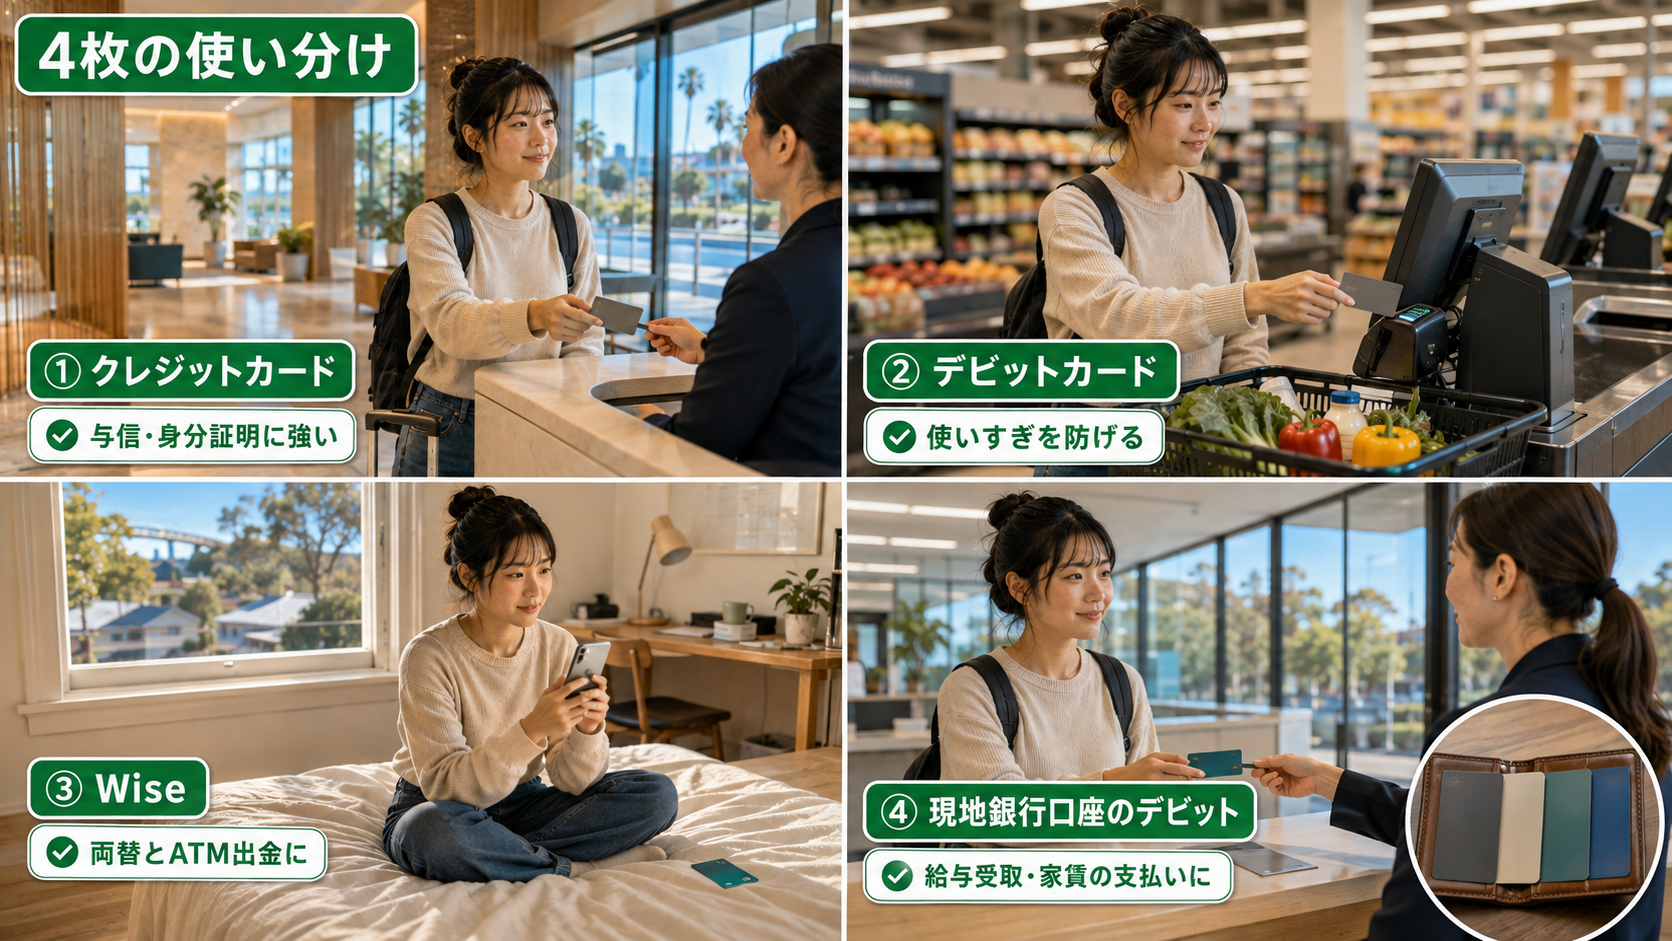
カードは1種類ですべてをまかなうものではありません。役割を分けたほうが、手数料も安全性も有利になります。
| 種類 | 主な用途 | 強み | 注意点 |
|---|---|---|---|
| クレジットカード (日本発行) |
日常の買い物、ホテル・レンタカーの与信 | 付帯保険、盗難補償、与信枠の確保 | 海外事務手数料がかかる(1.60〜3.85%程度)。付帯保険は最長90日 |
| デビットカード (日本発行) |
予備の1枚、使いすぎ防止 | 審査が緩やか、口座残高の範囲内で完結 | 付帯保険がないものが多い。海外事務手数料もかかる |
| Wise | 日本から豪ドルへの両替、現地ATMでの出金 | 両替コストを抑えられる。40通貨をアプリで管理 | 与信枠の確保ができない場面がある |
| 現地銀行口座の デビットカード |
アルバイト給与の受取、家賃・携帯料金の支払い | eftposが使える。豪ドル建てなので海外事務手数料がかからない | 到着後に口座開設の手続きが必要 |
長期滞在なら、到着後に現地の銀行口座を開くことをおすすめします。ワーホリでアルバイトをするなら給与の受取口座が必要ですし、シェアハウスの家賃を現地の口座間送金で払う場面も出てきます。豪ドルの口座から豪ドルで払えば、日本のカード会社の海外事務手数料もかかりません。口座開設は多くの銀行がオンラインで渡航前から申し込みを受け付けており、到着後に支店でパスポートを提示してカードを受け取る流れが一般的です。
渡航前に確認したい8つのポイント
カードを選ぶとき、次の8点を順に確認してください。順番にも意味があります。
- ① 国際ブランドがVisaまたはMastercardか。ここが最優先です。AmexやJCBしか持っていないなら、渡航前に必ず1枚追加してください。
- ② タッチ決済に対応しているか。オーストラリアではタッチ決済が標準です。対応していないと、レジで毎回時間がかかります。
- ③ 海外事務手数料の率。カードによって1.60%から3.85%まで2倍以上の差があります。現地で日常的に使うカードほど、ここが効いてきます。
- ④ 付帯保険が自動付帯か利用付帯か。利用付帯なら、航空券や空港までの交通費をそのカードで決済しておく必要があります。
- ⑤ 付帯保険の補償期間。最長90日が一般的です。滞在期間をカバーできないことを前提に、OSHCやOVHCを別途手配してください。
- ⑥ 海外キャッシング機能が使えるか。現地ATMで豪ドルを引き出す手段として、緊急時の備えになります。
- ⑦ 日本語サポートの窓口があるか。紛失・盗難のときに日本語で24時間つながる番号があると安心です。渡航前に控えておいてください。
- ⑧ 年会費と特典のバランス。年会費無料のカードで十分に足ります。付帯保険を厚くしたい場合のみ、ゴールドカードを検討する価値があります。
📝 渡航前にやっておくべき手続き
① カード会社に海外利用の予定を連絡しておく(不正利用と判定されて止まるのを防ぐため)
② 利用限度額を確認し、必要なら引き上げを申請する
③ 紛失・盗難時の連絡先を、スマホとは別に紙でも控えておく
④ 利用付帯のカードは、航空券や空港までの交通費をそのカードで決済する
高校生・未成年の場合の選択肢
高校生の短期留学やジュニアプログラムでは、本人名義のクレジットカードは基本的に作れません。多くのカードが申込対象を「満18歳以上(高校生を除く)」としているためです。
現実的な選択肢は2つあります。ひとつは家族カードで、保護者の名義のカードに子ども名義のカードを追加発行する方法です。利用明細が保護者にまとまるため、使いすぎの把握もしやすくなります。もうひとつはデビットカードで、銀行によっては15歳や16歳から発行できます。口座残高の範囲でしか使えないので、初めての海外でも管理しやすい方法です。
どちらの場合も、国際ブランドがVisaかMastercardであることを必ず確認してください。滞在中に現地で使えないカードを持たせても意味がありません。
よくある質問(FAQ)
Q. オーストラリアでクレジットカードは何枚必要ですか?
A. 2枚をおすすめします。
VisaとMastercardで1枚ずつ持ち、片方を紛失・不正利用でロックされても生活が止まらないようにしておくためです。オーストラリアは店舗の端末トラブルや一時的な決済不能もあるため、ブランドを分けた2枚が実務的です。
Q. 2026年10月1日以降は、日本発行のカードでも手数料はかからなくなりましたか?
A. お店のサーチャージはかからなくなりました。
サーチャージは加盟店が支払い時に上乗せする手数料で、カードの発行国とは関係がないためです。ただし日本のカード会社が請求する海外事務手数料は別のもので、10月以降も残ります。三井住友カード(Visa・Mastercard)は3.63%、エポスカード(Visa)は3.85%、イオンカードは1.60%と、カードによって2倍以上の差があります。
Q. 週末や祝日のサーチャージもなくなりましたか?
A. なくなっていません。
今回廃止されたのは、カードで払うことを理由にした上乗せだけです。カフェやレストランの週末・祝日サーチャージ、予約料やサービス料は対象外で、ACCC(オーストラリア競争・消費者委員会)も引き続き課してよいと案内しています。
Q. カードに付いている海外旅行保険だけで留学期間をカバーできますか?
A. できません。
日本発行カードの海外旅行傷害保険は出発から最長90日というものがほとんどで、91日目以降は補償が切れます。学生ビザではOSHCの加入がビザの条件になっており、ワーホリでもOVHCへの加入が実質的に欠かせません。カードの付帯保険は、あくまで到着直後の補助と考えてください。
Q. クレジットカードは日本と現地のどちらで作るべきですか?
A. 必ず渡航前に日本で作ってください。
オーストラリアの銀行は一時滞在者へのクレジットカード発行に慎重で、現地での収入や信用情報が求められます。到着してから申し込んでも間に合いません。現地で作れるのは基本的に銀行口座に紐づくデビットカードです。
Q. AmexやJCBしか持っていない場合はどうすればいいですか?
A. 渡航前にVisaかMastercardを追加してください。
AmexとJCBも2026年10月1日から自主的にサーチャージを撤廃したため、手数料面の差はなくなりました。それでもVisa・Mastercardを勧めるのは、使える店の数が大きく違うからです。AmexやJCBは個人経営の店では使えないことが多く、1枚だけで生活するのは現実的ではありません。
Q. Wiseカードがあればクレジットカードは要りませんか?
A. Wiseだけでは足りません。
Wiseはデビットの仕組みで、残高の範囲内でしか使えず、ホテルのチェックインやレンタカーで求められる与信枠の確保ができないことがあります。為替と送金にはWise、身分証明と与信が要る場面にはクレジットカード、という組み合わせが現実的です。
この記事の情報源
この記事は、2026年10月7日時点で各機関・各社が公表している情報にもとづいて作成しています。制度の運用やカードの年会費・手数料率・付帯保険は変更されることがあるため、実際にお申し込みになる際は必ず公式ページで最新の内容をご確認ください。
- オーストラリア準備銀行(RBA)|Review of Merchant Card Payment Costs and Surcharging – Conclusions Paper(サーチャージ廃止の決定を確認)
- オーストラリア準備銀行(RBA)|Executive Summary(対象ネットワーク、サーチャージ総額の試算、値上げの見込みを確認)
- オーストラリア準備銀行(RBA)|3. Interchange Fees(国内・海外発行カードのインターチェンジ上限を確認)
- オーストラリア準備銀行(RBA)|8. Impact and Implementation(各措置の施行日、週末・祝日サーチャージが対象外であることを確認)
- オーストラリア準備銀行(RBA)|FAQs: Removal of Payment Surcharges(Amexなど各ネットワークの対応を確認)
- オーストラリア準備銀行(RBA)|Review of Payments System Regulation(Amex・BNPL・モバイルウォレットを対象とする次のレビューを確認)
- オーストラリア競争・消費者委員会(ACCC)|Card surcharges(週末・祝日サーチャージの扱い、値上げの際の表示ルールを確認)
- Westpac|Card Payment Surcharges(JCB・UnionPayのサーチャージ撤廃を確認)
- 三井住友カード|海外でのカードご利用(海外事務手数料率を確認)
- エポスカード|外貨でのショッピング利用時の事務手数料改定のお知らせ(海外事務手数料率を確認)
- イオンカード|海外でのショッピング(海外事務手数料率を確認)
- エポスカード|海外旅行傷害保険(付帯方式・補償期間・補償金額を確認)
- 三井住友カード|三井住友カード(NL)(年会費・申込条件・付帯保険を確認)
- ライフカード|カード付帯保険の内容変更についてのお知らせ(学生専用カードの海外旅行傷害保険廃止を確認)
- Wise|カードの手数料(発行手数料・ATM出金の無料枠を確認)
まとめ
2026年10月1日、オーストラリアのカード払いからサーチャージがなくなりました。Visa・Mastercard・eftposはRBAの制度改正によって、AmexとJCBは各社の自主的な対応によって、どのブランドで払ってもレジで上乗せされることはなくなっています。ただし、カフェやレストランの週末・祝日サーチャージは変わらず残ります。
見落としやすいのは、日本のカード会社が請求する海外事務手数料です。こちらは制度改正の対象外で、カードによって1.60%から3.85%まで差があります。サーチャージがなくなった今、カード選びで差がつくのは付帯保険と海外事務手数料の2点です。保険用と日常決済用でカードを分け、VisaとMastercardを1枚ずつ、そこにWiseを足す3枚構成を基本に考えてください。
そして、どのカードを選んだとしても、付帯保険は留学保険の代わりにはなりません。OSHCやOVHCは必ず別に手配してください。カードも保険も、渡航前に決めておけば現地で悩まずに済みます。ご自身の滞在期間やビザに合わせてどう組み立てればいいか迷われたら、記事の最後の無料相談からお気軽にご連絡ください。
アイエス留学のサポート
カード選び、保険の手配、現地の銀行口座。渡航前に決めることは多く、しかもビザの種類や滞在期間によって最適な答えが変わります。ひとつずつ調べていると、それだけで数週間が過ぎてしまいます。
アイエス留学は、30年以上・30,000人以上の留学生をサポートしてきました。2025年7月からは、オーストラリア政府登録の日本人移民代理人(MARN)による日本語でのビザ相談も始めています。これまで培った経験と専門知識を活かし、失敗しない学校・コース選びから、戦略的なビザ申請まで一人ひとりに合わせたサポートをご提供します。
- プロによる専門サポート: ビザの種類と滞在期間に合わせて、OSHC・OVHCの手配までまとめてご案内します。
- 確かなプランニング: 渡航前にそろえる手続きを時系列で整理し、抜け漏れのない準備をお手伝いします。
- オーダーメイドのアドバイス: 現地在住スタッフが、銀行口座の開設や生活費の管理まで実際の暮らしに即してお答えします。

カウンセリングの予約方法
留学・ワーホリの準備、まずは無料でご相談ください!

「まだ何も決まっていない」「どの学校が合うか分からない」という段階でも大丈夫です。お気軽にご連絡ください。
▶ あわせて読みたい関連記事
オーストラリア留学・ワーホリの保険比較|OSHC・OVHCの選び方
オーストラリアで現地アプリをインストールする方法|便利アプリ30選も紹介
Coles × Flybuysでお得にお買い物!ポイントカード節約術
|
💬 LINEで無料相談する
|
📸 公式Instagramをチェックする
|

